 Whatsapp

● online

Warning: Invalid argument supplied for foreach() in /home/u6914662/public_html/mtmsolusindo.com/wp-content/themes/lapax-per/header.php on line 180
DPP Dasar Pengenaan Pajak PPh 21: Panduan Lengkap
Pajak Penghasilan Pasal 21 (PPh 21) merupakan pemotongan pajak yang dilakukan terhadap penghasilan pegawai, baik yang berupa gaji, upah, honorarium, tunjangan, dan berbagai bentuk pembayaran lainnya sehubungan dengan pekerjaan yang dilakukan. Dalam konteks ini, penting untuk memahami Dasar Pengenaan Pajak (DPP) agar perhitungan PPh 21 menjadi akurat.
Pengertian DPP PPh 21
DPP PPh 21 adalah nilai penghasilan bruto yang telah dikurangi dengan berbagai komponen pengurang penghasilan. Adapun komponen pengurang tersebut di antaranya:
- Biaya jabatan.
- Iuran pensiun.
- Iuran THT (Tabungan Hari Tua).
- Iuran JHT (Jaminan Hari Tua).
Komponen Penghasilan yang Termasuk DPP
Secara umum, semua penghasilan yang diterima wajib pajak termasuk dalam DPP, di antaranya:
- Gaji
- Upah
- Honorarium
- Bonus
- Tunjangan (tunjangan jabatan, tunjangan PPh 21, tunjangan lain).
- Pesangon atau uang penggantian hak.
- Tantiem dan gratifikasi.
- Uang cuti.
- Premi asuransi yang dibayar oleh perusahaan.
- Penerimaan dalam bentuk natura dan kenikmatan.
Beberapa poin penting perlu diperhatikan berkaitan dengan komponen-komponen penghasilan PPh 21, antara lain:
-
Penerimaan dalam Bentuk Natura dan Kenikmatan
Penerimaan dalam bentuk natura dan kenikmatan adalah penghasilan dalam bentuk selain uang, termasuk fasilitas yang diberikan oleh pemberi kerja seperti tempat tinggal, kendaraan, dan lain sebagainya. Nilai natura dan kenikmatan ini termasuk dalam penghasilan bruto dan DPP PPh 21.
-
Tunjangan PPh 21
Tunjangan PPh 21 umumnya diberikan oleh pemberi kerja setiap bulannya. Namun, tunjangan ini hanya bersifat sebagai pembayaran pajak sementara dan dihitung kembali di akhir tahun sehingga tetap termasuk dalam DPP PPh 21.
-
Penghasilan Tidak Kena Pajak (PTKP)
PTKP adalah pengurang penghasilan neto untuk menghitung Penghasilan Kena Pajak (PKP). PTKP tidak termasuk sebagai pengurang penghasilan bruto dalam perhitungan DPP.

Jasa Pajak
Cara Menghitung DPP
-
Menentukan Penghasilan Bruto
Tentukan seluruh penghasilan yang diterima seorang karyawan dalam satu bulan (dalam bentuk uang, tunjangan, fasilitas, dll.).
-
Mengurangi Penghasilan Bruto dengan Pengurang Penghasilan
Pengurang penghasilan dalam bentuk biaya jabatan, iuran pensiun, dan iuran Jaminan Sosial Tenaga Kerja (BPJS) dikurangkan dari penghasilan bruto.
-
DPP Siap Dihitung
Hasil akhir dari langkah sebelumnya adalah DPP yang siap digunakan sebagai dasar perhitungan PPh 21.
Contoh Kasus Perhitungan DPP PPh 21
Pak Budi memiliki penghasilan bruto sebesar Rp15.000.000 dalam satu bulan dengan komponen-komponen sebagai berikut:
- Biaya Jabatan: Rp500.000
- Iuran Pensiun: Rp300.000
- Iuran THT: Rp100.000
- Iuran JHT: Rp200.000
Maka, DPP PPh 21 Pak Budi adalah:
Rp15.000.000 – Rp500.000 – Rp300.000 – Rp100.000 – Rp200.000 = Rp13.900.000
Catatan Penting
Peraturan perpajakan mungkin mengalami perubahan dari waktu ke waktu. Sangat disarankan untuk selalu mengecek peraturan terbaru demi memastikan kepatuhan dan terhindar dari kesalahan.

DPP Dasar Pengenaan Pajak PPh 21: Panduan Lengkap

Event organizer adalah suatu wadah yang menyediakan jasa dalam mengatur dan melaksanakan berbagai macam acara atau event. Untuk menciptakan event... selengkapnya

Struktur Event Organizer adalah sebuah perusahaan yang bergerak di bidang penyelenggaraan acara. Dengan pengalaman bertahun-tahun, kami memiliki kemampuan dan pengetahuan... selengkapnya

Integrasi sistem logistik adalah proses penggabungan berbagai sistem, aplikasi, dan teknologi yang berhubungan dengan manajemen logistik. Tujuan dari integrasi ini... selengkapnya

Ketika Anda memutuskan untuk mengimplementasikan teknologi RFID di bisnis — baik untuk sistem absensi, manajemen gudang, akses kontrol, atau pelacakan... selengkapnya

Scan QR code adalah proses mengambil informasi yang terkandung dalam kode QR (Quick Response Code) menggunakan kamera pada smartphone atau... selengkapnya


Selamat datang di artikel kami yang memberikan panduan lengkap tentang contoh buku inventaris perpustakaan dalam administrasi perpustakaan sekolah. Dalam pengelolaan... selengkapnya

Dalam era bisnis yang semakin kompetitif, pemahaman mendalam tentang perilaku konsumen menjadi sangat penting bagi perusahaan untuk mengoptimalkan efisiensi operasional... selengkapnya

Brosur adalah alat komunikasi yang digunakan untuk menyampaikan informasi tentang suatu produk, layanan, atau perusahaan kepada calon pelanggan. Brosur biasanya... selengkapnya


TDP-225W adalah printer wristband andal dengan teknologi Direct Thermal yang dirancang untuk kebutuhan cetak wristband di berbagai industri, seperti rumah… selengkapnya
*Harga Hubungi CS

RFID Gate dengan teknologi Mifare merupakan terobosan mutakhir dalam pengelolaan akses dan identifikasi peserta pada event Anda. Dengan penggunaan kartu… selengkapnya
*Harga Hubungi CS
Memperkenalkan JZ-PT260, Thermal Receipt Printer – solusi pencetakan struk thermal berkecepatan tinggi dan berkinerja unggul yang dirancang untuk memenuhi kebutuhan… selengkapnya
*Harga Hubungi CS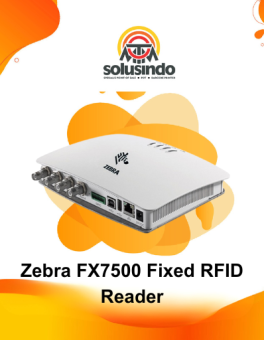
Di era bisnis yang bergerak serba cepat, akurasi dan kecepatan pembacaan data RFID bukan lagi kemewahan, melainkan kebutuhan fundamental. Zebra… selengkapnya
*Harga Hubungi CS
Android Reader RX6100 adalah perangkat serbaguna yang dirancang untuk aplikasi pembacaan barcode dan RFID yang canggih. Dengan spesifikasi teknis yang… selengkapnya
*Harga Hubungi CS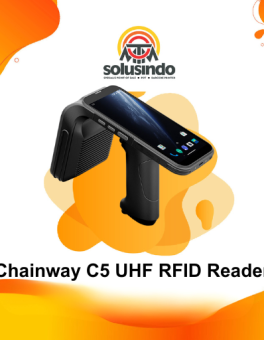
Deskripsi Produk Chainway C5 UHF RFID Reader adalah perangkat all-in-one berkinerja tinggi yang dirancang untuk memenuhi kebutuhan industri modern akan… selengkapnya
*Harga Hubungi CS
— Proc intel Baytrail J1900 2.0ghz/ SSD 64 GB/ Memori 2 GB DDR3 — Janz 15 ” Touch Screen Resistive… selengkapnya
Rp 18.000.000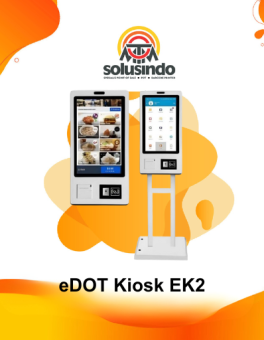
Di era digital yang menuntut kecepatan dan efisiensi, eDOT Kiosk EK2 hadir sebagai tulang punggung operasional bisnis Anda. Dirancang khusus… selengkapnya
*Harga Hubungi CS
Saat ini belum tersedia komentar.